lunes, 20 de febrero de 2017

NO EXCENCIÓN DEL IVA A INTERESES.

La Corte determinó constitucional la excepción al no pago del impuesto tratándose de créditos otorgados a personas físicas

Resultado de imagen para iva
El 15 de febrero de 2017 la Primera Sala de la Suprema Corte de Justicia de la Nación resolvió cuatro amparos en revisión (585, 700, 795 y 888/2015) negando la protección del poder judicial a las sociedades cooperativas de ahorro y préstamo que alegaron la inconstitucionalidad del artículo 15, fracción X, inciso b), segundo párrafo de la LIVA, vigente desde 2014.
Dicho precepto fue impugnado por considerarlo violatorio del principio de razonabilidad legislativa y dar un trato inequitativo a dichas entidades frente a las cajas de ahorro de trabajadores, sociedades de seguros, partidos, asociaciones, coaliciones políticas, sindicados obreros y organismos, cámaras de comercio e industria, asociaciones patronales, asociaciones o sociedades civiles y colegios de profesionales.  
Lo anterior, al excluir de la exención del pago del impuesto a los intereses que reciban y paguen dichos entes, cuando los créditos se otorguen a personas físicas que no realicen actividades empresariales; no presten servicios personales independientes o no concedan el uso o goce temporal de bienes inmuebles. 

Al respecto el máximo tribunal consideró que:
  • no se transgrede el principio de razonabilidad  legislativa, porque el ser sociedades sin fines de lucro y pertenecientes al sector social, no las releva de cumplir con sus obligaciones fiscales, atendiendo a la directriz de generalidad en la cual se basa el sistema tributario, y
  • no se vulnera el principio de equidad, pues las sociedades cooperativas de ahorro y préstamo tienen notables diferencias frente a quienes se pretenden comparar, respecto de su constitución, naturaleza, operatividad y finalidad, de ahí que exista una justificación objetiva y razonable en el trato asignado por el legislador y la no exención en el pago del tributo
Así, las cosas ese tipo de corporaciones deberán pagar el IVA correspondiente a los intereses que perciban y paguen a los sujetos con las calidades descritas en términos del comunicado 032/2017..

 FUENTE: http://idconline.com.mx


En MORÁN Y CÍA. S.C.  te ayudamos en el cumplimiento de tus obligaciones fiscales. 


COMPARTE ESTA INFORMACIÓN POR REDES SOCIALES Y/O WHATS APP. ADEMÁS ÚNETE A NUESTRO INFOWHATS Y RECIBE POR 10 DÍAS LAS NOTICIAS FISCALES Y CONTABLES MÁS RELEVANTES. SOLO ENVIA UN WHATS APP AL 44 44 08 47 37 CON TU NOMBRE Y EL ESTADO EN EL QUE VIVES


sábado, 18 de febrero de 2017

Autotransporte mantiene estímulos fiscales en el ejercicio 2017


Con base en la Iniciativa de Ley de Ingresos de la Federación para el Ejercicio Fiscal de 2017, integrada en el Paquete Económico que presentó la Secretaría de Hacienda y Crédito Público (SHCP) ayer ante la Cámara de Diputados, se contempla mantener el los estímulos para el sector de autotransporte de carga y pasaje, tanto en combustibles como en peajes.

En el Artículo 16 de la Iniciativa de Ley de Ingresos de la Federación se determina, “Se otorga un estímulo fiscal a los contribuyentes que adquieran diésel o biodiesel y sus mezclas para su consumo final y que sea para uso automotriz en vehículos que se destinen exclusivamente al transporte público y privado, de personas o de carga, así como el turístico, consistente en permitir el acreditamiento de un monto equivalente al impuesto especial sobre producción y servicios que las personas que enajenen diésel o biodiesel y sus mezclas en territorio nacional hayan causado por la enajenación de estos combustibles en términos del artículo 2o., fracción I, inciso D), numeral 1, subinciso C) o el numeral 2, de la Ley del Impuesto Especial sobre Producción y Servicios (IEPS), según corresponda al tipo de combustible, con los ajustes que, en su caso, correspondan.

En días recientes, T21 entrevistó a Refugio Muñoz López, Vicepresidente Ejecutivo de la Cámara Nacional del Autotransporte de Carga (Canacar), expresó que esperaban que la autoridad mantuviera sin cambio la política fiscal, en donde no se presentaran nuevos impuestos ni incremento a los existentes, así como acceder a los estímulos fiscales.

El estímulo en materia de combustibles, el monto que se podrá acreditar será el que resulte de multiplicar la cuota del impuesto especial sobre producción y servicios que corresponda según el tipo de combustible, conforme al artículo 2o., fracción I, inciso D), numeral 1, subinciso c) o el numeral 2 de la Ley del IEPS, con los ajustes que, en su caso, correspondan, vigente en el momento en que se haya realizado la adquisición del diésel o del biodiesel y sus mezclas, por el número de litros adquiridos.
El acreditamiento se mantendrá frente al impuesto sobre la renta (ISR) que tenga el contribuyente a su cargo o en su carácter de retenedor correspondiente al mismo ejercicio en que se determine el estímulo, además de mantener los medios de pago que hasta ahora se tienen vigentes.

En la fracción V del documento citado, se refiere sobre el estímulo fiscal sobre el uso de la Red Nacional de Autopistas de Cuota, consistente en permitir un acreditamiento de los gastos realizados en el pago de los servicios por el uso de la infraestructura carretera de cuota hasta en un 50% del gasto total erogado por este concepto.
De la misma manera tendrá que efectuarse ante el ISR que se tenga a su cargo.
En la estructura de costos de las empresas de autotransporte, el diésel y los peajes representan cerca de 50% de los gastos realizados en la actividad por lo cual la acreditación es un factor para hacer frente a la competencia de los transportistas informales.


FUENTE: http://t21.com.mx


En MORÁN Y CÍA. S.C.  te ayudamos en el cumplimiento de tus obligaciones fiscales. 


COMPARTE ESTA INFORMACIÓN POR REDES SOCIALES Y/O WHATS APP. ADEMÁS ÚNETE A NUESTRO INFOWHATS Y RECIBE POR 10 DÍAS LAS NOTICIAS FISCALES Y CONTABLES MÁS RELEVANTES. SOLO ENVIA UN WHATS APP AL 44 44 08 47 37 CON TU NOMBRE Y EL ESTADO EN EL QUE VIVES.


jueves, 16 de febrero de 2017

Cómo Cancelar CFDI desde la página del SAT, Buzón Tributario o Mis Cuentas

Si necesitas cancelar un CFDI desde la página del SAT debes de contemplar los cambios para evitar no poder cancelarlos o realizar tareas innecesarias. Se deben de considerar diferentes aspectos en cada CFDI a cancelar, ya que según lo publicado en la Resolución Miscelánea Fiscal 2017; los contribuyentes que necesiten cancelar CFDI emitidos deben de solicitar al receptor su aprobación.
Ahora ya son 3 las modalidades para cancelar un CFDI desde la página del SAT. Desde la sección “Consulta, Cancela y  Recupera”, Buzón Tributario y Factura Facil de “Mis Cuentas”.
En este articulo te explicaremos de que va cada opción y cuando debes utilizarla, ya que la nueva disposición de cancelación de CFDI así lo requiere.

Cancelar CFDI sin “Buzón Tributario”

Para cancelar un CFDI a través de la página del SAT se debe considerar antes lo siguiente:
  • Si el CFDI a cancelar es por concepto de nómina.
  • Si el importe del ingreso facturado no rebasa los 5,000 pesos.
  • Si se trata de un CFDI de egresos o traslado.
  • Si se le facturó a un contribuyente del RIF.
  • Si realizaron la factura por operaciones con Público en General.
  • Facturas a extranjeros
  • Cuando la cancelación del CFDI se de dentro de las primeras 72 horas después de su emisión.
Si se va a cancelar un CFDI que cuente con las observaciones anteriores, se debe de contar con la Firma Electrónica (FIEL) o el Certificado de Sello Digital (CSD). Para esto es necesario acceder a la página del SAT en la sección de “Tramites / Factura Electronica / Consultar, Cancelar y Recuperar” y una vez dentro debes ir a los CFDI emitidos y seleccionar por rango de fecha, RFC o UUID (1) para localizar el XML a cancelar.
Una vez encontrado el CFDI a cancelar solo debes de seleccionarlo (2) y dar clic en el botón “Cancelar Seleccionados” (3).
Para finalizar la cancelación del CFDI deberá firmar la solicitud con la FIEL o CSD, para obtener el acuse de cancelación.

Cancelar CFDI por Buzón Tributario

Si se necesita cancelar un CFDI de ingresos que si rebasa los 5 mil pesos y no se trata de un contribuyente del Régimen de Incorporación Fiscal al que se le facturó, a partir del 1ro de julio de 2017 se deberá realizar desde el “Buzón Tributario”.
Este proceso se podrá hacer en 3 o hasta 4 pasos según sea el caso. Para esto el contribuyente emisor debe estar dado de alta en el “Buzón Tributario” y no importa que el receptor no cuente con su buzón activo.
A continuación, les dejo los pasos para cancelar un CFDI a través del “Buzón Tributario” a partir del 1ro de julio de 2017:
Paso 1: Cuando el emisor de un CFDI requiera cancelarlo, enviará al receptor del mismo una solicitud de cancelación a través de buzón tributario.
Paso 2: El receptor del comprobante fiscal deberá manifestar a través del mismo medio, a más tardar dentro de las 72 horas siguientes contadas a partir de la recepción de la solicitud de cancelación de CFDI, la aceptación o negación de la cancelación del CFDI.
Paso 3: El CFDI se cancelara avisando al emisor que el receptor ha aceptado la solicitud desde el buzón tributario.
Paso 4 (caso más probable): El SAT considerará que el receptor acepta la cancelación del CFDI si transcurrido el plazo a que se refiere el párrafo anterior, no realiza manifestación alguna.
Lo más probable es que la opción para solicitar Cancelar una Factura Electronica desde el “Buzón Tributario” se encuentre dentro de la seccion de tramites y cuando reciban una solicitud de cancelación por parte de un emisor se pueda visualizar desde la sección de “Notificaciones”.
Nota. Esta modalidad de cancelación entra en vigor a partir del 1ro de julio de 2017, por lo que es necesario ir conociendo los pasos para cancelar un CFDI con las características antes mencionadas.
Cancelar CFDI emitido desde “Mis Cuentas”
Si realizas la emisión de los Comprobantes Fiscales Digitales por Internet desde la herramienta “Mis Cuentas” en específico desde la opción de “Factura Fácil”, estos CFDI se pueden cancelar sin problemas con el UUID del Comprobante Fiscal Digital por Internet.

Cancelar CFDI con aceptación del Receptor

Como se menciono anteriormente, los contribuyentes que necesiten cancelar un CFDI de ingresos que sea por mas de 5 mil pesos y que haya transcurrido más de 72 horas, debe de solicitar la autorización al receptor que apruebe la eliminación de dicho ingreso desde el “Buzón Tributario”.
Pero esto será aplicable a partir del 1ro de julio de 2017, según lo publicado en la Resolución Miscelánea Fiscal 2017 en su articulo transitorio:
Trigésimo Sexto. Para los efectos del artículo 29-A, cuarto y quinto párrafos del CFF y Artículo Sexto, fracción I de las Disposiciones Transitorias del CFF publicado en el DOF el 30 de noviembre de 2016, en relación con las reglas 2.7.1.38. y 2.7.1.39., serán aplicables a partir del 1 de julio de 2017.
Fuente: contadormx.com

En MORÁN Y CÍA. S.C.  te ayudamos en el cumplimiento de tus obligaciones fiscales. 


COMPARTE ESTA INFORMACIÓN POR REDES SOCIALES Y/O WHATS APP. ADEMÁS ÚNETE A NUESTRO INFOWHATS Y RECIBE POR 10 DÍAS LAS NOTICIAS FISCALES Y CONTABLES MÁS RELEVANTES. SOLO ENVIA UN WHATS APP AL 44 44 08 47 37 CON TU NOMBRE Y EL ESTADO EN EL QUE VIVES.

miércoles, 15 de febrero de 2017

Pide a tus trabajadores sacar el RFC, NSS y CURP Válido para el Recibo de Nómina

Con el cambio en la emisión de los CFDI de Nómina con el nuevo complemento 1.2 en la parte de validación de los datos del trabajador, se ha vuelto más ardua la labor de cumplir fácilmente con la emisión de los Comprobantes Fiscales Digitales por Internet por pagos de sueldos, salarios, asimilados o por separación.
Con el complemento 1.2 para la Nómina los patrones tienen 77 nuevos campos a llenar, entre obligatorios, condicionales y opcionales.
En la mayoría de las empresas que he asesorado, los encargados de la nómina por practicidad consultan por Internet el RFC, NSS y CURP de los empleados, pero eso puede conllevar a los patrones emitir un CFDI de nómina con datos erróneos que después se tendrán que refacturar para corregir el error.

Número de Seguridad Social (condicional)

El número de seguridad social del empleado es obligatorio si el empleado no es Asimilado a Salarios, este dato debe de corroborarse en el IMSS con el fin de estar enviando la información correcta al SAT. Al enviar la información al SAT, este la envía al IMSS para que verifique si el NSS del empleado corresponde al que ellos tienen en el registro patronal.
En el complemento 1.2 se menciona que es condicional el dato del Número de Seguridad Social, solo si el empleado es asimilado a salario y no tiene que ver con lo supuesto en los artículos 12 y 13 de la LSS.

Consultar el NSS del empleado

Por practicidad puedes consultar desde la página del INFONAVIT el NSS de cualquier persona afiliada, siempre y cuando cuentes con el Nombre completo y fecha de nacimiento de empleado.
Pero siempre es mejor que el empleado realice este tipo de trámites, para amparar al empleado si los datos del empleado que se ingresaron son diferentes a los que tiene el IMSS. Para esto debes solicitar al empleado que solicite una “Asignación o localización de NSS” desde la página del IMSS.

RFC Inválido al emitir un CFDI de Nómina

Uno de los principales problemas al emitir un CFDI con el RFC incorrecto puede representar pérdida de tiempo para el emisor, ya que el RFC del empleado debe de ser válido.
Anteriormente la nómina se podía timbrar con un RFC incorrecto, pero no por eso el CFDI es válido. Si con el complemento anterior (versión 1.1) se emitió un CFDI de Nómina con el RFC inválido, lo mejor que puedes hacer es corregir esta situación y así evitar no poder deducir tu nómina correctamente.
Si ya estás utilizando el complemento de CFDI de nómina y te encuentras con el siguiente error:

NOM122 – El RFC debe estar en la lista de los RFC inscritos no cancelados en el SAT.

Puedes hacer 2 cosas, solicitar al empleado su RFC correcto o por practicidad consultarlo desde la página del SAT.
Como en el caso del Número de Seguridad Social mencionado anteriormente, es mejor solicitar dicha información al empleado. Por lo que debes de remitir a imprimir su cédula fiscal desde el SAT o darse de alta a través de internet.

Solicitar RFC al SAT por Internet

Antes de emitir cualquier CFDI de nómina del empleado, se debe solicitar la Cédula de Identificación Fiscal del SAT que contenga el RFC del empleado. Para imprimirla debe ingresar a la página del SAT y buscar la sección “Inscríbete en el RFC / Cédula de Identificación Fiscal”.

CURP en el recibo de Nómina

La Clave Única de Registro de Población (CURP) puede ser el dato más fácil de conseguir, pero no por eso el menos importante. Ya que el RFC está vinculado a dicha clave, la CURP aparece también en la Cédula de Identificación Fiscal y si el empleado aún no cuenta con la CURP; esta sirve para poder iniciar el trámite de alta (como se mencionó anteriormente).
El dato de la CURP en el CFDI de nóminas es un atributo requerido (obligatorio) para expresar la CURP del receptor del comprobante de nómina. Aplica tanto para los pagos de sueldos y salarios y asimilados a salarios.
Al igual que el NSS, este se puede consultar solo con el nombre completo, fecha de nacimiento y como dato adicional se debe contar con la entidad federativa (estado) de nacimiento.
Como se recomienda solicitar la CURP a los trabajadores, así como el RFC y NSS, con el fin de evitar posibles errores como emisor.
Fuente: contadormx.com

En MORÁN Y CÍA. S.C.  te ayudamos en el cumplimiento de tus obligaciones fiscales. 


martes, 14 de febrero de 2017

Como saber si tengo Contraseña del SAT solo con el RFC sin acudir a las oficinas

Si necesitas saber si tienes una Contraseña (antes clave CIEC) en el SAT para acceder a los servicios en linea que ofrecen y eres Persona Física llámese trabajadores, empresarios, arrendadores, comisionistas, etc. Puedes consultar directamente en la pagina del SAT y averiguar si alguna vez tu o tu contador tramitaron la contraseña en el SAT.

La contraseña es un mecanismo de acceso. Tu usuario es siempre tu RFC y tu contraseña es una palabra clave para ingresar a diferentes aplicaciones y servicios que brinda el SAT a través de Internet.

Para esto solo necesitas conocer tu Registro Federal de Contribuyentes y seguir los siguientes pasos:

Como Saber si tengo Contraseña o No en el SAT
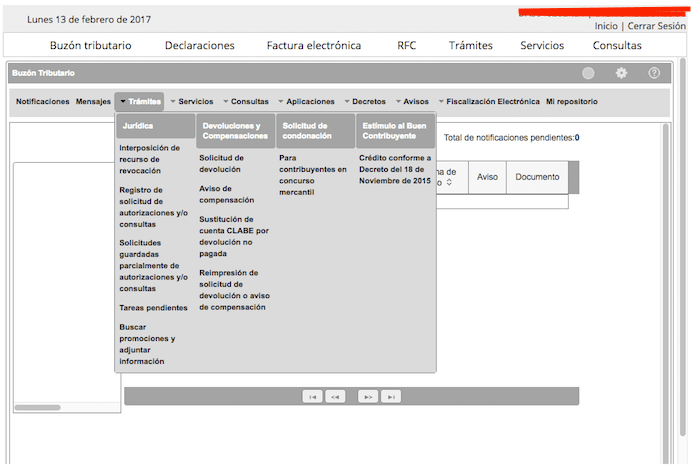
La clave para saber si tengo contraseña en solicitando Restablecer la misma, para esto accederemos al portal del SAT y en el apartado de tramites nos aparecerán 2 opciones las cuales nos llevaran al mismo tramite que es “Restablecer la Contraseña”.
vias de acceso a reestablecer contraseña del SAT
Cuando ingresemos a ese apartado nos preguntara si contamos con FIEL y elegimos que NO (aunque la tuvieran) e ingresamos nuestro RFC (solo de personas físicas).
elegir si tiene FIEL o no
Cuando ingresemos el RFC damos clic en “Aceptar”.
3 posibles respuestas al restablecer la contraseña

Para acceder a este servicio lo puedes hacer desde el siguiente enlace: Restablecer Contraseña del SAT
1.- RFC NO Registrado, acuda a cualquier Administración Local de Servicios al Contribuyente

Cuando den clic en “aceptar” tendremos 3 posibles respuestas por parte del SAT.
Esta puede aparecer porque se escribió mal el RFC o porque como dice el RFC del que solicita no esta registrado ante el SAT aunque ese RFC lo hayas obtenido de tu patrón o algún programa que calcule el RFC no significa que este en la base de datos del SAT.
rfc no registrado en el SAT
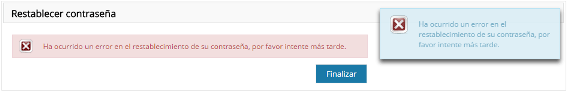
2.- Ha ocurrido un error en el restablecimiento de su contraseña, por favor intente mas tarde
Por lo regular esto pasa porque si esta registrado el RFC pero no ha generado su contraseña para acceder a los servicios en linea del SAT. Se recomienda tramitarlo directamente en el SAT.
no cuenta con contraseña del SAT
3.-Opción de Restablecer la contraseña desde el correo electrónico
Si aparece esta opción es que si tienes contraseña y la puedes recuperar directamente desde la pagina del SAT y para eso te enviaran un enlace a tu correo electrónico.
Debes elegir el correo o los correos a los que deseas te envíen la solicitud para restablecer la contraseña y dar clic en aceptar.
correos dados de alta en el SAT
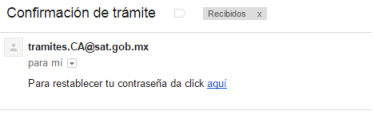
Te llegara un correo de parte de tramites.CA@sat.gob.mx para que lo ubiques ya sea en tu bandeja de entrada o en SPAM.
correo reestablecer contraseña SAT
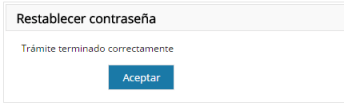
Por ultimo te pedirá que asignes una nueva contraseña y al dar clic en aceptar te aparecerá el siguiente mensaje:
contraseña reestablecida SAT
FUENTE: contadormx.com

En MORÁN Y CÍA. S.C.  te ayudamos en el cumplimiento de tus obligaciones fiscales. 


COMPARTE ESTA INFORMACIÓN POR REDES SOCIALES Y/O WHATS APP. ADEMÁS ÚNETE A NUESTRO INFOWHATS Y RECIBE POR 10 DÍAS LAS NOTICIAS FISCALES Y CONTABLES MÁS RELEVANTES. SOLO ENVIA UN WHATS APP AL 44 44 08 47 37 CON TU NOMBRE Y EL ESTADO EN EL QUE VIVES.

lunes, 13 de febrero de 2017

Ahorra tiempo, cómo consultar en línea tu CURP, RFC y NSS

En este artículo, nos enfocaremos a demostrar paso a paso cómo obtener en línea tres de los documentos más importantes utilizados en distintos trámites en México, desde la inscripción en Hacienda, hasta solicitudes de apoyo económicas del Gobierno: La Clave Única de Registro de Población (CURP), el Registro Federal de Contribuyentes (RFC), y el Número de Seguro Social (NSS).
Para poder obtener tu CURP, RFC y Número de Seguro Social sólo se requieren tres cosas: una computadora con Internet, una impresora y conocer tus datos de nacimiento.

Clave Única de Registro de Población (CURP).

De más está decir que las tres consultas son gratuitas, pero comenzaremos por ver el caso de la CURP, para la obtención de la cual hay establecimientos que cobran entre $15.00 y $30.00 por imprimirla, sobre todo los situados cercas de dependencias como el SAT e IMSS.
Para que obtengas tu CURP sólo tienes que ingresar a la siguiente liga: Consulta CURP. Una vez dentro tienes dos opciones para imprimir el formato. La primera opción es la denominada “El ciudadano conoce su CURP” para lo que sólo necesitarás ingresar tu CURP y el Código de verificación indicado, presionar en “Buscar” y se abrirá una nueva ventana con tu CURP.
La segunda opción es la recomendada en caso de no conocer de memoria tu CURP, para lo cual tienes que ingresar tus datos personales (apellidos, nombre, sexo, fecha y lugar de nacimiento) y el Código de verificación indicado, presionar en “Buscar” y se abrirá una nueva ventana con tu CURP.

Registro Federal de Contribuyente (RFC).

Ahora veamos cómo obtener tu RFC ante el SAT. Este trámite es un poco más tardado que el anterior, además de que para poder realizarlo debes contar con tu contraseña (antes CIEC), ya que de lo contrario no podrás obtener la Constancia.
Deberás ingresar a SAT México, una vez ahí da clic en “Trámites”, posteriormente te posicionas sobre la opción de “Servicios” y seleccionas “Acuses del RFC”, aquí debes ingresar con tu RFC y contraseña y dar en “Enviar”, finalmente da clic en “Generar Constancia” y se te mandará a una nueva ventana donde podrás descargar tu constancia del RFC e imprimirla. A continuación, te mostramos de forma ilustrativa los pasos:


Si no cuentas con Contraseña, deberás acudir a las oficinas del SAT a tramitarla para poder hacer uso del sistema, ya que de lo contrario no será posible generar la Constancia.

Número de Seguro Social (NSS).

Finalmente te mostraremos como puedes consultar tu Número de Seguro Social (NSS) y descargar la Constancia para que puedas imprimirla. Antes de comenzar, es preciso mencionar que debes contar con una cuenta de correo electrónico y con tu CURP, que has podido consultar anteriormente.

Para comenzar ingresa a IMSS, una vez ahí, da clic en “Derechohabientes, pensionados y público en general”, posteriormente selecciona la opción “Empleo” dentro del círculo de opciones, se desplegará un listado de opciones en la parte inferior, deslízate hacia abajo y selecciona la opción “Asignación o localización del Número de Seguridad Social”, la cual te lanzará a una nueva página.

Ya que estés ahí selecciona con un clic el paso 3 “Trámite Digitalizado”, en esta nueva ventana tendrás que capturar tu CURP y tu correo electrónico, así como las letras que se muestran en la imagen (recuerda respetar mayúsculas y minúsculas), finalmente da clic en continuar.

En esta nueva página podrás descargar tu Constancia del NSS y tu tarjeta con código QR, seleccionar la opción para que se envíe a tu correo o imprimir directamente desde el portal. Ya que tomes la decisión selecciona “Finalizar trámite” con lo que concluirá con la consulta. A continuación, verás de forma ilustrativa los pasos:


Pasos para localizar tu NSS

Ahora ya cuentas con las herramientas para poder realizar las consultas las veces que las requieras, finalmente te recomendamos que guardes los acuses en formato PDF para que estén a tu disposición de una forma más rápida.

Fuente:

http://blog.desertemporio.com/ahorra-tiempo-como-consultar-en-linea-tu-curp-rfc-y-nss/


En MORÁN Y CÍA. S.C.  te ayudamos en el cumplimiento de tus obligaciones fiscales. 


COMPARTE ESTA INFORMACIÓN POR REDES SOCIALES Y/O WHATS APP. ADEMÁS ÚNETE A NUESTRO INFOWHATS Y RECIBE POR 10 DÍAS LAS NOTICIAS FISCALES Y CONTABLES MÁS RELEVANTES. SOLO ENVIA UN WHATS APP AL 44 44 08 47 37 CON TU NOMBRE Y EL ESTADO EN EL QUE VIVES.