miércoles, 10 de mayo de 2017

¿Cómo va a funcionar el CFDI 3.3 y el complemento de pagos?


Con los avances tecnológicos son cada vez más frecuentes los cambios en requerimientos de información que solicita el SAT, el caso concreto es el del CFDI v.3.3, el cual destaca por lo siguiente:
El emisor del comprobante tiene que elegir entre 52,839 claves de productos y servicios del catálogo del SAT.

La clave seleccionada tiene que estar acorde con los productos o servicios que ofrece el vendedor, por ejemplo si se realiza la prestación de pintura en fachadas, el emisor tiene que buscar entre 1,872 claves de servicios hasta que encuentre la adecuada al servicio prestado, que en el caso concreto sería:

Ahora el otro punto que sobresale es que el emisor debe de preguntar al receptor el USO QUE DARÁ AL CFDI.
La clave de uso del CFDI dependerá del receptor del CFDI, por lo cual se le tiene que preguntar antes de elaborar la factura.
Respecto a este punto el SAT de acuerdo a las preguntas frecuentes sobre el catálogo a contestado lo siguiente:
El fundamento que nos da es la guía sobre el llenado de la versión 3.3, respecto a este punto debemos de recordar lo que indica la regla 2.7.1.8 de la resolución miscelánea fiscal para 2017, que a la letra dice:
Complementos para incorporar información fiscal en los CFDI
2.7.1.8.           Para los efectos del artículo 29, fracción VI del CFF, el SAT publicará en su portal los complementos que permitan a los contribuyentes de sectores o actividades específicas, incorporar requisitos fiscales en los CFDI que expidan.
Los complementos que el SAT publique en su portal, serán de uso obligatorio para los contribuyentes que les aplique, pasados treinta días naturales, contados a partir de su publicación en el citado portal, salvo cuando exista alguna facilidad o disposición que establezca un periodo diferente o los libere de su uso.
Para el registro de los datos solicitados en los referidos complementos, se deberán aplicar los criterios establecidos en las Guías de llenado que al efecto se publiquen en el citado portal.
CFF 29
Veamos la guía del llenado en el punto de clave de uso del CFDI.
Ahora recordemos lo que nos indica el artículo 29-A antepenúltimo párrafo del CFF respecto a los requisitos de los comprobantes fiscales, para que proceda su deducción y/o acreditamiento.
“Artículo 29-A. Los comprobantes fiscales digitales a que se refiere el artículo 29 de este Código, deberán contener los siguientes requisitos:
Las cantidades que estén amparadas en los comprobantes fiscales que no reúnan algún requisito de los establecidos en esta disposición o en el artículo 29 de este Código, según sea el caso, o cuando los datos contenidos en los mismos se plasmen en forma distinta a lo señalado por las disposiciones fiscales, no podrán deducirse o acreditarse fiscalmente.”
Como podemos observar en lo comentado anteriormente el SAT en preguntas frecuentes indica que el emisor no debe de cancelar el CFDI cuando el receptor le dé un uso diferente al CFDI, pero no indica que pasara con el receptor del comprobante, es por lo siguiente que antes de llevar a cabo la elaboración de los CFDI, debemos de preguntarle al receptor del mismo que uso le dará, esto será conveniente que le demos un formato para que lo llene con los datos que se capturaran en el CFDI.
Ahora bien cuando la persona que factura tiene que elabora un CFDI de egresos, tendrá que seleccionar de entre 6 claves y llenar una serie de campos de los documentos relacionados con el CFDI de egresos.
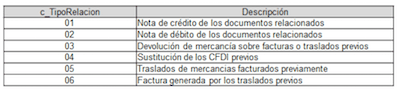
La clave antes mencionada la tendrá que llenar en el campo de tipo de relación y contar con el antecedente del CFDI original al cual se le aplicara el CFDI de egresos.
Estos son solo algunos de los cambios que se presentan en la versión 3.3, motivo por el cual todas las personas involucradas en facturación, cuentas por cobrar y por pagar, deben de conocer cómo se elaboran los CFDI, para evitar multas y sanciones, así como no deducibles de forma.

Complemento de pago

Respecto al complemento de pagos, la regla 2.7.1.35 de la resolución miscelánea fiscal para 2017 establece el procedimiento a seguir tanto para el emisor como para el receptor del CFDI, para utilizar el complemento de pagos.
Si el emisor aceptar pagos en parcialidades entonces debe de emitir el comprobante de pagos.
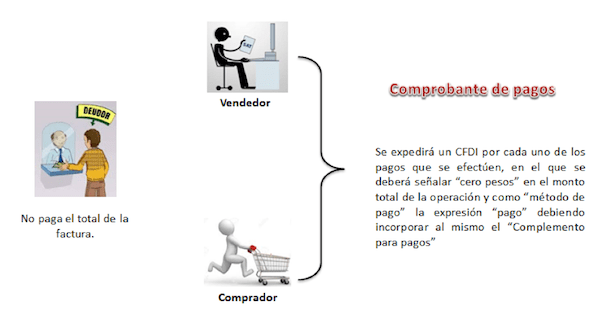
Pero si el receptor del CFDI no paga de contado, entonces la regla indica que le corresponde a este la emisión del CFDI con el complemento de pagos.
Los contribuyentes que realicen el pago de la contraprestación en una sola exhibición, pero ésta no sea cubierta al momento de la expedición del CFDI, incluso cuando se trate de operaciones a crédito y estas se paguen totalmente en fecha posterior a la emisión del CFDI correspondiente, deberá utilizar, siempre que se trate del mismo ejercicio fiscal, el mecanismo contenido en la presente regla para reflejar el pago con el que se liquide el importe de la operación.
Por lo que respecta a la emisión del CFDI con “Complemento para pagos”, cuando en el comprobante existan errores, éste podrá cancelarse siempre que se sustituya por otro con los datos correctos y cuando se realicen a más tardar el último día del ejercicio en que fue emitido el CFDI.
Lo anterior es lo que indica la regla 2.7.1.35 de la resolución miscelánea fiscal para 2017, pero veamos lo que indica el complemento de pagos.

Como se puede observar el complemento de pagos se refiere al que cobra y no al que paga, tal como se hace mención a la regla 2.7.1.35 de la resolución miscelánea fiscal para 2017.
FUENTE: CONTADORMX

FACTURATRONIC

LOS No.1 EN FACTURACIÓN ELECTRÓNICA


 PRÓXIMO CURSO

TALLER DE IMSS E INFONAVIT 


CATÁLOGO DE CURSOS EN LÍNEA


  • COMO ENFRENTAR FISCALMENTE EL 2017
  • NUEVOS COMPLEMENTOS DEL CFDI 
  • TRATAMIENTO FISCAL DE ASOCIACIONES RELIGIOSAS
  • DIPLOMADO CENEVAL PARA CONTADORES
  • LA NUEVA ADMINISTRACIÓN TRIBUTARIA DEL SAT
  • AUDITORIAS DEL SAT
  • CONTABILIDAD ELECTRÓNICA
  • EL SAT EN TÙ OFICINA
  • LO QUE NO SABEMOS DEL CFDI (Incluye ultimas modificaciones)
  • ACTUALIZACIÓN TOTAL
  • FISCALIZACIÓN A TRAVÉS DE MEDIOS ELECTRÓNICOS POR PARTE DEL SAT, EL NUEVO ESCENARIO
  • EXCEL PARA CONTADORES
  • COMPENSACIÓN, ACREDITAMIENTO Y DEVOLUCIÓN DE IMPUESTOS
  • TALLER PRÁCTICO DE CONTABILIDAD ELECTRÓNICA (CONTPAQi)
  • MEDIOS DE DEFENSA ANTE UNA AUDITORIA ELECTRÓNICA POR PARTE DE LA AUTORIDAD FISCAL
  • LOS CONTRATOS COMO SOPORTE FISCAL Y LABORAL PARA LA SEGURIDAD DE TÚ NEGOCIO
  • LEY ANTI LAVADO DE DINERO
  • COMO DETERMINAR EL COSTO DE VENTA FISCAL


COMPARTE ESTA INFORMACIÓN POR REDES SOCIALES Y/O WHATS APP. ADEMÁS ÚNETE A NUESTRO INFOWHATS Y RECIBE POR 10 DÍAS LAS NOTICIAS FISCALES Y CONTABLES MÁS RELEVANTES. SOLO ENVIA UN WHATS APP AL 44 44 08 47 37 CON TU NOMBRE Y EL ESTADO EN EL QUE VIVES.

martes, 9 de mayo de 2017

Efectos Fiscales de poner la forma de pago en los CFDI y la eliminación del

Actualmente el uso del catálogo de Formas de Pago del SAT, continúa generando dudas respecto al efecto fiscal que tiene el incorporar el método de pago en los Comprobantes Fiscales Digitales por Internet. Sobre todo para la acumulacion del ingreso por parte del contribuyente para el ISR, traslado del Impuesto al Valor Agregado (IVA) y el Impuesto Especial de Producción y Servicios (IEPS).

Cuando se emite una factura electrónica que incorpora la forma de pago, esta se considera como pagada para la autoridad y por lo tanto afecta el flujo de efectivo del contribuyente para ISR, IVA y IEPS (según sea el caso).
Cambios en el Catálogo para Formas de Pago y el “NA”
El anexo 20 contempla el uso del Catálogo de formas de pago para conocer si el contribuyente realizó el cobro de la factura electrónica antes de su emisión, cuando el contribuyente no conoce cuál es la forma de pago debe de poner la expresión “N/A” en el caso de la versión 3.2; a partir del 1ro de julio de 2017 se podrá utilizar la clave “99” en la versión 3.3 del CFDI.
Catálogo de Formas de Pago CFDI 3.2

Catálogo de Formas de Pago CFDI 3.3

Eliminación de la expresión “N/A”
Se considera el “N/A” como una expresión con la cual la autoridad considerar que la factura electrónica aún no esta pagada al momento de su expedición. A partir del 1ro de julio de 2017 el uso de esta expresión no podrá considerarse en la versión 3.3 del CFDI; se utilizara la clave de forma de pago “99” para las facturas que el contribuyente aun no cobre.
Efectos fiscales de la Forma de Pago en los CFDI´s
Hasta aquí podemos definir que es lo que el contribuyente debe de contemplar para la correcta emisión de una Factura Electrónica cuando conozca o no conozca la forma de pago.
Pero aún existen dudas respecto al efecto fiscal que tiene el incorporar las claves de formas de pago en los Comprobantes Fiscales Digitales por Internet; para ello la comisión de síndicos del Instituto Mexicano de Contadores Públicos (IMCP) planteo al SAT las dudas que tiene respecto a este tema:
Planteamiento del IMCP
La regla 2.7.1.32 de la tercera resolución de modificaciones a la RMF publicada el 14 de julio de 2016, la cual ha quedado con el mismo número en la RMF 2017, señala entre otros aspectos que cuando el contribuyente expida un comprobante y éste no se pague en el momento de su expedición o bien no se haya pagado la contraprestación con anterioridad a dicha expedición, el contribuyente podrá incorporar la expresión “N/A” en el campo “forma en que se realizó el pago” o bien señalar en este apartado la información con la que se cuenta al momento de expedir el comprobante.
El problema radica en que el servicio de administración tributaria en su portal web, particularmente en el apartado de preguntas frecuentes relacionadas con la expedición de comprobantes, pregunta 12 ante el cuestionamiento de ¿ cuál es la diferencia entre indicar un cfdi con una forma de pago conforme al catálogo publicado, y un cfdi que como forma de pago tiene “N/A” o alguna expresión análoga?, esta autoridad responde que desde su. de vista que ya cuenta con método de pago conforme al catálogo, ya fue pagado, lo que tiene implicaciones fiscales, incluso señalan como ejemplo de estas implicaciones fiscales el impuesto al valor agregado (IVA) generado en la operación; y por otro lado presumen que un cfdi que contenga la expresión “N/A” , alguna análoga, se entiende Como un cfdi que todavía no es pagado.
Consideramos que la respuesta publicada por el SAT no se apega a lo establecido por la regla 2.7.1.32, ya que si un contribuyente expide un cfdi y su cliente le señala que se lo pagará en fecha posterior y además le indiqué que utilizar a alguno de los métodos de pago considerados en el catálogo publicado por el Sat no implica por supuesto que esté ya se haya pagado, ya que el contribuyente estar haciendo uso de la propia facilidad que otorga esta regla.
En este mismo orden de ideas, en la actualidad muchos contribuyentes han venido expidiendo sus comprobantes señalando la forma de pago de acuerdo a la información que les ha proporcionado sus clientes, con la finalidad de cumplir a cabalidad con el requisito establecido en el artículo 29–A, fracción VII, c), del código fiscal de la Federación (CFF) con independencia de que las contraprestaciones no haya sido pagadas, ya que la regla 2.7.1.32, indica que es posible incorporar la información que se tenga al momento de la expedición del cfdi. Además, cabe hacer mención de que el propio documento de preguntas frecuentes relacionadas con el método de pago coincide con este planteamiento, pero en otra respuesta, concretamente en la pregunta número 6 la propia autoridad señala a la pregunta expresa ¿ cuándo se utilizan las claves del catálogo de formas de pago? Respuesta inciso c) cuando al expedir la factura electrónica se conozca la información del método de pago. De manera que la propia autoridad está de acuerdo en que, si al momento de expedir el comprobante ya se conoce la forma en que este será pagado, es preciso incorporar el método de pago.
Asimismo, no debemos olvidar que las disposiciones Fiscales señalan expresamente el momento en que los ingresos o bien el valor de los actos o actividades habrán de sufrir efectos Fiscales y precisamente en las disposiciones Fiscales del impuesto sobre la renta (ISR), IVA o impuesto especial de producción y servicios (IEPS), no se establece que al incorporarse el método de pago al comprobante fiscal, este ya se considera efectivamente cobrado, por el contrario las contraprestaciones se consideran efectivamente cobradas cuando se reciban en efectivo, bienes, servicios o bien cuando el interés del acreedor quede satisfecho mediante cualquier método de extinción de obligaciones que den lugar a las contraprestaciones.
Por lo tanto, sugerimos que se modifique el contenido de la respuesta y se considere lo aquí planteado para eliminar el enunciado que señala que un comprobante se considera pagado y que tiene implicaciones Fiscales como el IVA por el solo hecho de contener el método de pago.
Respuesta SAT:
Este tema se ha comentado ya de manera reiterada desde la publicación de la segunda resolución que modifica a la RMF 2016, siendo motivo de diversas pláticas, eventos de capacitación, publicación de nota explicativa y preguntas frecuentes en el portal del SAT en internet.
Las modificaciones realizadas a la regla 2.7.1.32 en 2016 son parte de la implementación por parte del SAT de la mejora general de la factura electrónica, la cual tiene entre sus objetivos el contar con la información confiable y consistente sobre los flujos de efectivo con los que se liquidan las facturas y la forma en que esto se realiza, es por ello que también en 2015 se publicó la regulación base de la figura de complemento para recepcion de pagos, mismo que en su operación está ligado con una condición para quienes usen la facilidad de la regla 2.7.1.32 y como La regulación administrativa para pago en parcialidades que habilita el artículo 29-A, fracción VII, inciso b) del CFF, se establece como uno de los requisitos que deben contener los comprobantes fiscales ” la forma en que se realizó el pago”, más no la forma en que se va a efectuar el pago o la forma en que se haya pactado que se realizará el pago de la contraprestación o la forma en que se cree que se realizará el pago.
En este sentido, la RMF solamente da una facilidad para los casos en que el pago aún no se ha realizado, sobre el particular es importante considerar lo siguiente:
·         Si ya se conoce la forma de pago, es porque efectivamente ya se efectúa el mismo y Por ende se deberá señalar la misma de conformidad con el catálogo de formas de pago.
·         Cuando no se conoce la forma de pago, es porque aún no se ha efectuado el mismo, por lo que se deberá registrar en este caso la clave 99 “Por definir” de conformidad con el catálogo de formas de pago. Asimismo, es importante conocer que se tiene prevista la modificación de la regla 2.7.1.32, ” cumplimiento de requisitos en la expedición de cfdi” en la primera resolución de modificaciones a la resolución Miscelánea para alinear su texto totalmente a la próxima operación del anexo 20, versión 3.3 y del complemento para recepción de pagos – a partir del 1 de julio de 2017 – , lo que en parte atiende a sus planteamientos sobre la necesidad del total consistencia que dicho texto con lo antes expuesto.
Por lo que respecta a las preguntas número 6 y 11, del documento de preguntas y respuestas sobre el método de pago, publicado en el portal de Internet del SAT, se realizará la actualización de las mismas, conforme a la próxima modificación de reglas ya comentada.
Por último, cabe precisar que la próxima modificación a la regla 2.7.1.32, en cuanto al requisito de la forma de pago, adecuar al texto para eliminar la expresión NA o cualquier otra análoga, en virtud de que el nuevo anexo 20 ya incluye el catálogo de formas de pago y dentro del mismo se establece la clave 99 “Por Definir”, cuando no se conoce la forma de pago por no haberse recibido el mismo.

Fuente: Síndicos IMCP                                                                                         WWW.ELFISCALISTA.COM


FACTURATRONIC

LOS No.1 EN FACTURACIÓN ELECTRÓNICA


 PRÓXIMO CURSO

TALLER DE IMSS E INFONAVIT 


CATÁLOGO DE CURSOS EN LÍNEA


  • COMO ENFRENTAR FISCALMENTE EL 2017
  • NUEVOS COMPLEMENTOS DEL CFDI 
  • TRATAMIENTO FISCAL DE ASOCIACIONES RELIGIOSAS
  • DIPLOMADO CENEVAL PARA CONTADORES
  • LA NUEVA ADMINISTRACIÓN TRIBUTARIA DEL SAT
  • AUDITORIAS DEL SAT
  • CONTABILIDAD ELECTRÓNICA
  • EL SAT EN TÙ OFICINA
  • LO QUE NO SABEMOS DEL CFDI (Incluye ultimas modificaciones)
  • ACTUALIZACIÓN TOTAL
  • FISCALIZACIÓN A TRAVÉS DE MEDIOS ELECTRÓNICOS POR PARTE DEL SAT, EL NUEVO ESCENARIO
  • EXCEL PARA CONTADORES
  • COMPENSACIÓN, ACREDITAMIENTO Y DEVOLUCIÓN DE IMPUESTOS
  • TALLER PRÁCTICO DE CONTABILIDAD ELECTRÓNICA (CONTPAQi)
  • MEDIOS DE DEFENSA ANTE UNA AUDITORIA ELECTRÓNICA POR PARTE DE LA AUTORIDAD FISCAL
  • LOS CONTRATOS COMO SOPORTE FISCAL Y LABORAL PARA LA SEGURIDAD DE TÚ NEGOCIO
  • LEY ANTI LAVADO DE DINERO
  • COMO DETERMINAR EL COSTO DE VENTA FISCAL


COMPARTE ESTA INFORMACIÓN POR REDES SOCIALES Y/O WHATS APP. ADEMÁS ÚNETE A NUESTRO INFOWHATS Y RECIBE POR 10 DÍAS LAS NOTICIAS FISCALES Y CONTABLES MÁS RELEVANTES. SOLO ENVIA UN WHATS APP AL 44 44 08 47 37 CON TU NOMBRE Y EL ESTADO EN EL QUE VIVES.

lunes, 8 de mayo de 2017

CFDI versión 3.3 – Facturación Electrónica del SAT

El cambio a la versión 3.3 de los Comprobantes Fiscales Digitales por Internet es casi una realidad, no se sabe si habrá una prórroga para posponer el inicio del uso del nuevo CFDI 3.3; tampoco si existirá alguna facilidad para emitir simultáneamente el CFDI 3.2 y 3.3 durante los primero 3 meses de inicio de vigencia, como sucedió con el uso del complemento 1.2 de los CFDI de nómina.
Dado a que el anexo 20 de la Resolución Miscelánea Fiscal 2017 está publicado; el uso obligatorio del nuevo CFDI es seguro, para esto se debe de conocer cuáles son estos cambios e ir aclarando dudas antes de su entrada en vigor; el cambio del CFDI en su versión 3.3 se tiene previsto inicie el 1ro de julio de 2017.
Muchos son los involucrados en cumplir con la emisión de la Facturación Electronica, puede tratarse de Contribuyentes, Usuarios de sistemas de Facturación, Contadores, Auxiliares Administrativos, Etc…

Dudas del CFDI versión 3.3

La transición del cambio a la nueva versión del CFDI podría ser abrupta y sin prórroga, dado a que la emisión de CFDI para los contribuyentes es una de las actividades primordiales del negocio, los interesados en los cambios deben ir conociendo los cambios que le aplican, para eso pueden consultar las preguntas realizadas a la autoridad con frecuencia y analizar la respuesta de la autoridad.
Estas son las preguntas que han surgido por parte de los contribuyentes y contestadas por la autoridad:

1. ¿Se deberá cancelar el CFDI cuando el receptor dará un uso diferente al señalado en el campo Uso CFDI?

No, en caso de que se registre una clave distinta al uso del CFDI que le dará el receptor del comprobante, no será motivo de cancelación o sustitución, y no afectará para su deducción o acreditamiento de impuestos.
Fundamento Legal: Guía de llenado de los comprobantes fiscales digitales por internet versión 3.3, publicada en el portal del SAT.

2. ¿En el CFDI versión 3.3 se podrán registrar cantidades en negativo?

No, en la versión 3.3 del CFDI no aplica el uso de números negativos para ningún dato.
Fundamento Legal: Anexo 20 versión 3.3, publicado en el Diario Oficial de la Federación el 10 de enero del 2017.

3. ¿Cómo se deben reflejar los impuestos retenidos y trasladados en el CFDI versión 3?3?

En la versión 3.3 del CFDI se expresarán los impuestos trasladados y retenidos aplicables por cada concepto registrado en el comprobante, debiéndose detallar
lo siguiente:
·         Base para el cálculo del impuesto.
·         Impuesto (Tipo de impuesto ISR, IVA IEPS).
·         Tipo factor (Tasa, cuota o exento).
·         Tasa o cuota (Valor de la tasa o cuota que corresponda al impuesto).
·         Importe (Monto del impuesto).
Se debe incluir a nivel comprobante el resumen de los impuestos trasladados por Tipo de impuesto, Tipo factor, Tasa o cuota e Importe.
Se debe incluir a nivel comprobante el resumen de los impuestos retenidos por Impuesto e Importe.
Asimismo, se debe registrar en su caso, el Total de los Impuestos Trasladados y/o Retenidos.
Fundamento Legal: Artículo 29-A, fracción VII, inciso a), primer y segundo párrafo del Código Fiscal de la Federación, Anexo 20 versión 3.3, publicado en el Diario Oficial de la Federación el 10 de enero del 2017 y Guía de llenado de los comprobantes fiscales digitales por internet versión 3.3, publicada en el portal del SAT.

Fuente: SAT


FACTURATRONIC

LOS No.1 EN FACTURACIÓN ELECTRÓNICA


 PRÓXIMO CURSO

TALLER DE IMSS E INFONAVIT 


CATÁLOGO DE CURSOS EN LÍNEA


  • COMO ENFRENTAR FISCALMENTE EL 2017
  • NUEVOS COMPLEMENTOS DEL CFDI 
  • TRATAMIENTO FISCAL DE ASOCIACIONES RELIGIOSAS
  • DIPLOMADO CENEVAL PARA CONTADORES
  • LA NUEVA ADMINISTRACIÓN TRIBUTARIA DEL SAT
  • AUDITORIAS DEL SAT
  • CONTABILIDAD ELECTRÓNICA
  • EL SAT EN TÙ OFICINA
  • LO QUE NO SABEMOS DEL CFDI (Incluye ultimas modificaciones)
  • ACTUALIZACIÓN TOTAL
  • FISCALIZACIÓN A TRAVÉS DE MEDIOS ELECTRÓNICOS POR PARTE DEL SAT, EL NUEVO ESCENARIO
  • EXCEL PARA CONTADORES
  • COMPENSACIÓN, ACREDITAMIENTO Y DEVOLUCIÓN DE IMPUESTOS
  • TALLER PRÁCTICO DE CONTABILIDAD ELECTRÓNICA (CONTPAQi)
  • MEDIOS DE DEFENSA ANTE UNA AUDITORIA ELECTRÓNICA POR PARTE DE LA AUTORIDAD FISCAL
  • LOS CONTRATOS COMO SOPORTE FISCAL Y LABORAL PARA LA SEGURIDAD DE TÚ NEGOCIO
  • LEY ANTI LAVADO DE DINERO
  • COMO DETERMINAR EL COSTO DE VENTA FISCAL


COMPARTE ESTA INFORMACIÓN POR REDES SOCIALES Y/O WHATS APP. ADEMÁS ÚNETE A NUESTRO INFOWHATS Y RECIBE POR 10 DÍAS LAS NOTICIAS FISCALES Y CONTABLES MÁS RELEVANTES. SOLO ENVIA UN WHATS APP AL 44 44 08 47 37 CON TU NOMBRE Y EL ESTADO EN EL QUE VIVES.

sábado, 6 de mayo de 2017

ASPECTOS CONTABLES EN LA FUSIÓN Y ESCISIÓN DE SOCIEDADES


A continuación, identificaremos los elementos que soportan el registro contable de una fusión o una escisión empresarial, con el objetivo de esclarecer ambos conceptos y su impacto en la contabilidad.

Las empresas son entes que durante su vida enfrentan cambios constantes, por ejemplo: cuando inician sus operaciones; durante el desarrollo de sus productos y servicios; en la captación de clientes y mercados, o en sus formas de expansión y crecimiento.

Así, a partir de la última década del siglo XX, se han observado cambios importantes en la composición y desarrollo de las organizaciones; lo que les ha permitido competir y fortalecer su presencia en los mercados; además de que han surgido grandes empresas con presencia mundial a partir de empresas medianas desarrolladas con éxito local.
Las empresas pueden constituirse de dos formas básicamente, creando una nueva empresa o mediante la fusión de dos o más empresas ya existentes.

En el primer caso, el empresario iniciará desde los aspectos más básicos a conformar la empresa, mientras que en el segundo caso, los empresarios utilizarán la inercia y ventajas competitivas de empresas ya creadas, para constituir una nueva empresa más grande, y con mayor cobertura de clientes y mercados.

Las formas jurídicas que permiten crear nuevas empresas a partir de empresas ya creadas se refieren a la fusión y a la escisión de empresas.

En México, están reguladas a través de la Ley General de Sociedades Mercantiles (LGSM), en el Capítulo IX, “De la Fusión, Transformación y Escisión de las Sociedades”, en los artículos 222 al 228 Bis.

En cuanto a las Normas de Información Financiera (NIF), en la NIF B-7 Adquisiciones de Negocios, se define como adquisición de negocios, la transacción realizada por una entidad para adquirir los activos netos de uno o varios negocios, y así obtener control sobre los mismos. Incluye también todas las fusiones entre entidades independientes y adicionalmente, menciona que una adquisición puede estructurarse de distintas maneras dentro de las cuales, está cuando uno o más negocios pasan a ser subsidiarias de la adquirente o se fusionan legalmente con ésta.

De forma general, la fusión de empresas es el efecto de unir dos o más sociedades en una sola entidad jurídicamente independiente. La fusión empresarial puede realizarse básicamente de dos formas:·         Fusión por creación
·         Fusión por absorción

La fusión por creación surge cuando los accionistas de dos o más empresas deciden que estas desaparezcan para constituir una nueva sociedad, en la que su capital estará integrado por los capitales de las sociedades que desaparecen. Los dueños de las acciones de cada empresa que desaparece reciben en contraprestación acciones de la nueva sociedad.En la fusión por absorción existen dos tipos de empresas, la fusionante y la fusionada o fusionadas. A la empresa que permanece se le llama fusionante y a las empresas que desaparecen se les denomina fusionadas. En este caso, para retribuir a los accionistas de las empresas fusionadas, la fusionarte emitirá acciones que se entregarán a los accionistas de las fusionadas.

Para que la fusión sea legítima y proceda su reconocimiento contable, será necesario cumplir con las disposiciones de la LGSM, entre las que destacan las siguientes:

I. La fusión deberá ser decidida en Asamblea Extraordinaria por cada una de las sociedades que intervengan en la operación, en la forma y términos que correspondan, según su naturaleza; por ejemplo, si se trata de una sociedad anónima, el acuerdo deberá ser tomado por asamblea extraordinaria en los términos de la fracción VII del artículo 182.

II. Los acuerdos de fusión se publicarán en el periódico oficial del domicilio de las sociedades que vayan a fusionarse, incluyendo el último balance de aquellas que dejen de existir.

III. Los acuerdos sobre la fusión deberán ser inscritos en el Registro Público de Comercio.

IV. La fusión no podrá tener efecto sino hasta dentro de tres meses después de registrada su inscripción, tal como se mencionó en el punto anterior.

Por su parte, la escisión puede ser:·         Escisión parcial
·         Escisión total

La escisión parcial se presenta cuando una parte de los activos, pasivos y capital de una sociedad, a la que se le llama escindente, se separa y se transfiere a una nueva sociedad, a la que se le denomina escindida, no obstante que subsiste la sociedad escindente con el capital que no fue transferido a la empresa de nueva creación.
En la escisión total, la sociedad denominada escindente se extingue y divide la totalidad de su activo, pasivo y capital, en dos o más partes que son aportadas en bloque a otras sociedades de nueva creación denominadas escindidas.

En ambos casos, los socios de la sociedad escindente lo son también de la o de las sociedades escindidas, a quienes se les entregan acciones o títulos de las nuevas sociedades escindidas, a cambio de las acciones o partes sociales de la sociedad original escindente, que redujo su capital o se extinguió.

Los requisitos básicos para que la escisión surta efectos y la contabilidad los reconozca, se establecen en la LGSM y destacan entre ellos los siguientes:

I. Sólo podrá acordarse por resolución de la Asamblea de Accionistas u órgano equivalente, mediante la mayoría exigida para la modificación del contrato social.

II. Las acciones o partes sociales de la sociedad que se escindan, deberán estar totalmente pagadas.

III. Cada uno de los socios de la sociedad escindente tendrá inicialmente una proporción de capital social de las escindidas, igual a la de que sea titular en la escindente.

En conclusión, el desarrollo de los negocios exige formas de expansión y crecimiento rápidas, con efectos inmediatos en los mercados, y son las fusiones y escisiones los mecanismos que hacen posible aprovechar la inercia y ventajas competitivas de empresas que ya están funcionando en los mercados, para crear nuevas empresas que de forma acelerada mejoren la participación y desarrollo de los negocios.

Las Normas de Información Financiera establecen la forma en que se reconocerán estos movimientos en los estados financieros de las empresas, para expresar a los usuarios de la información financiera lo que sucede a las empresas cuando se fusionan o se escinden.
  

Fuente: Contamx


FACTURATRONIC

LOS No.1 EN FACTURACIÓN ELECTRÓNICA


 PRÓXIMO CURSO

TALLER DE IMSS E INFONAVIT 


CATÁLOGO DE CURSOS EN LÍNEA


  • COMO ENFRENTAR FISCALMENTE EL 2017
  • NUEVOS COMPLEMENTOS DEL CFDI 
  • TRATAMIENTO FISCAL DE ASOCIACIONES RELIGIOSAS
  • DIPLOMADO CENEVAL PARA CONTADORES
  • LA NUEVA ADMINISTRACIÓN TRIBUTARIA DEL SAT
  • AUDITORIAS DEL SAT
  • CONTABILIDAD ELECTRÓNICA
  • EL SAT EN TÙ OFICINA
  • LO QUE NO SABEMOS DEL CFDI (Incluye ultimas modificaciones)
  • ACTUALIZACIÓN TOTAL
  • FISCALIZACIÓN A TRAVÉS DE MEDIOS ELECTRÓNICOS POR PARTE DEL SAT, EL NUEVO ESCENARIO
  • EXCEL PARA CONTADORES
  • COMPENSACIÓN, ACREDITAMIENTO Y DEVOLUCIÓN DE IMPUESTOS
  • TALLER PRÁCTICO DE CONTABILIDAD ELECTRÓNICA (CONTPAQi)
  • MEDIOS DE DEFENSA ANTE UNA AUDITORIA ELECTRÓNICA POR PARTE DE LA AUTORIDAD FISCAL
  • LOS CONTRATOS COMO SOPORTE FISCAL Y LABORAL PARA LA SEGURIDAD DE TÚ NEGOCIO
  • LEY ANTI LAVADO DE DINERO
  • COMO DETERMINAR EL COSTO DE VENTA FISCAL


COMPARTE ESTA INFORMACIÓN POR REDES SOCIALES Y/O WHATS APP. ADEMÁS ÚNETE A NUESTRO INFOWHATS Y RECIBE POR 10 DÍAS LAS NOTICIAS FISCALES Y CONTABLES MÁS RELEVANTES. SOLO ENVIA UN WHATS APP AL 44 44 08 47 37 CON TU NOMBRE Y EL ESTADO EN EL QUE VIVES.